
El origen del dinero es igual de notable. Según informa Bloomberg, los inversores estadounidenses están aportando ahora más capital a las start-ups europeas de defensa que los inversores europeos por primera vez. Según el informe, los inversores estadounidenses representan el 47 % de la financiación, frente al 17 % en 2020. Entre los más activos se encuentran Accel, Founders Fund, General Catalyst, Lightspeed y Y Combinator.
El sector de capital riesgo de más rápido crecimiento de Europa
La proporción de la tecnología de defensa en todo el capital riesgo europeo casi se ha triplicado en un año, pasando del 4 % al 11,1 %. Dealroom espera que el sector crezca un 309 % este año, por delante del espacio y la robótica. En conjunto, se prevé que la financiación de capital riesgo europea crezca apenas un 38 % durante el mismo periodo.
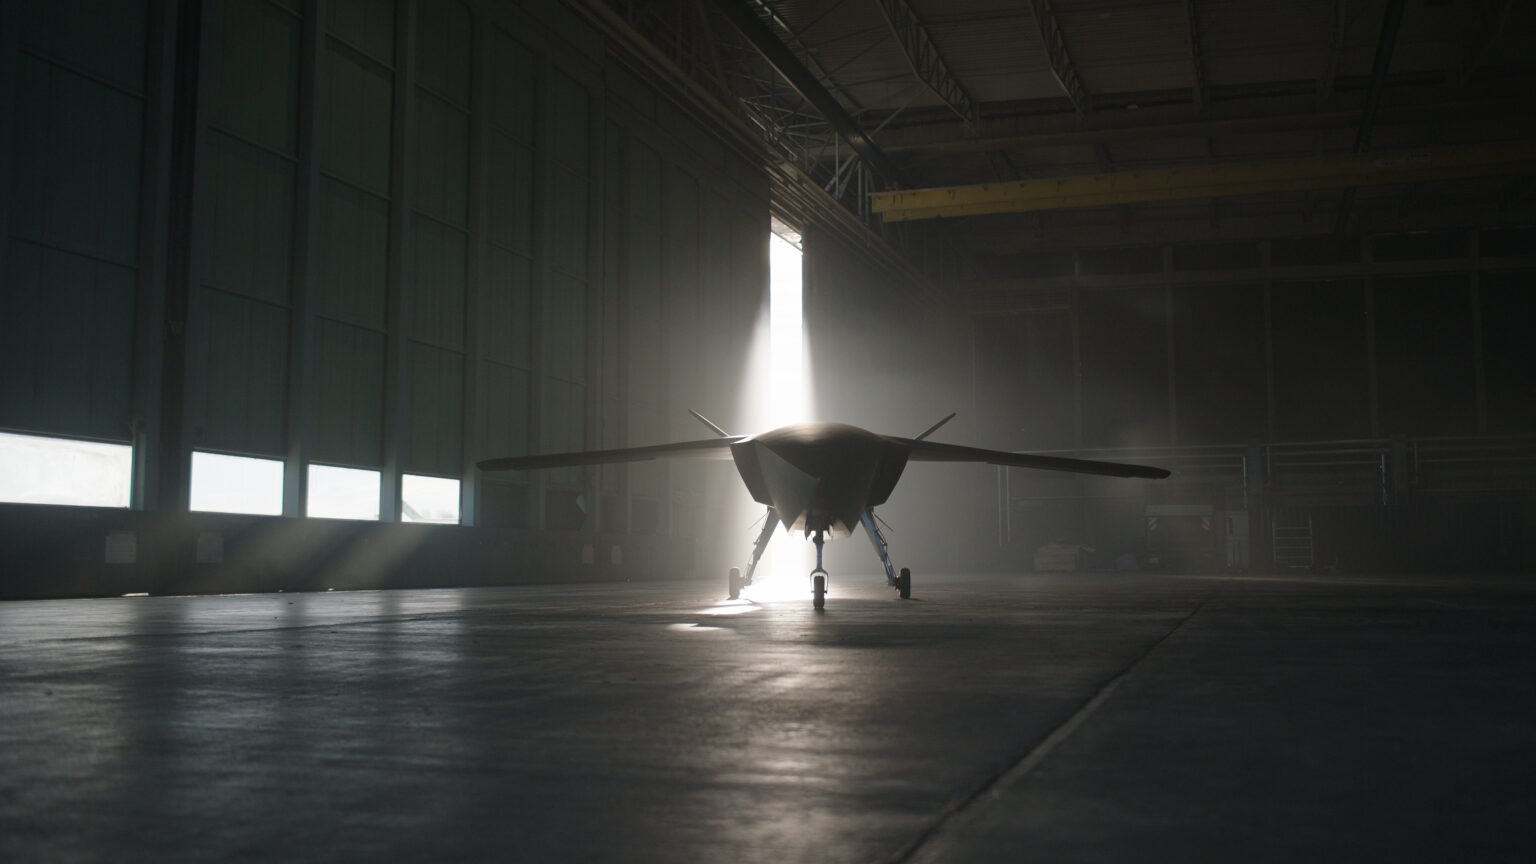
Los drones atraen con diferencia la mayor cantidad de dinero, con 4.700 millones de dólares recaudados en 40 rondas de financiación este año. La tecnología antidrones ha atraído 1.200 millones de dólares, y la robótica marítima, incluidos los buques de superficie y submarinos no tripulados, unos 800 millones de dólares.
Múnich, en el centro del auge
Alemania lidera la clasificación por países con 3.500 millones de dólares, seguida de Finlandia con 1.200 millones de dólares y Reino Unido con 932 millones de dólares. Gran parte del liderazgo de Alemania procede de dos empresas de Múnich. Helsing recaudó 1.800 millones de dólares en julio, con una valoración de 18.000 millones de dólares, menos de dos semanas después de que el fabricante de drones Quantum Systems recaudara 1.200 millones de dólares con una valoración de 8.000 millones de dólares. Las dos operaciones establecieron récords consecutivos como las mayores rondas de financiación de tecnología de defensa de Europa. En 2021, la ronda Serie A de Helsing, de 113 millones de dólares, todavía era suficiente para establecer el récord.
También están surgiendo nuevos pesos pesados fuera de Múnich, como el fabricante de drones portugués-británico Tekever, valorado en 5.500 millones de euros, y el fabricante británico de misiles interceptores Cambridge Aerospace. En Austria, la empresa de deep tech con sede en Viena TTTech creó recientemente una filial para el espacio, la defensa y las infraestructuras críticas.
Pocas salidas, adquisiciones lentas
Sin embargo, el panorama también tiene sus defectos. Según el informe, las megarrondas representan más del 85 % de la financiación de este año, por lo que el total récord depende de un puñado de empresas. Las salidas también siguen siendo escasas. En los países de la OTAN, Dealroom prevé 31 salidas este año, pero se espera que su valor combinado de 15.400 millones de dólares quede por debajo de los 18.600 millones de dólares del año pasado. Solo una empresa europea figura entre las diez mayores salidas de tecnología de defensa de todos los tiempos.
“La falta de salidas es, efectivamente, un problema aquí en Europa, pero creo que también es un problema en Estados Unidos”, declaró Alex Ferrara, socio de Bessemer Venture Partners con sede en Londres, a Resilience Media. A diferencia del software empresarial, señaló, el sector de la defensa cuenta con un número reducido de compradores estratégicos.
Sin embargo, el mayor obstáculo es la contratación pública. En Alemania, las start-ups tienen dificultades para pasar de las pruebas a los contratos reales, a pesar de contar con un presupuesto de defensa de más de 100.000 millones de euros. En Reino Unido, solo el 4 % del gasto directo del Ministerio de Defensa con la industria nacional se destinó recientemente a pequeñas y medianas empresas. El dinero de los inversores está ahí. Queda por ver si se transforma en sistemas que los ejércitos realmente compren.
Dr. Javier Morales
Investigador y Ensayista Científico
Doctor en Física Teórica por la Universidad Autónoma de Madrid y divulgador científico. Escribe sobre computación cuántica, astrofísica y filosofía de la mente.