
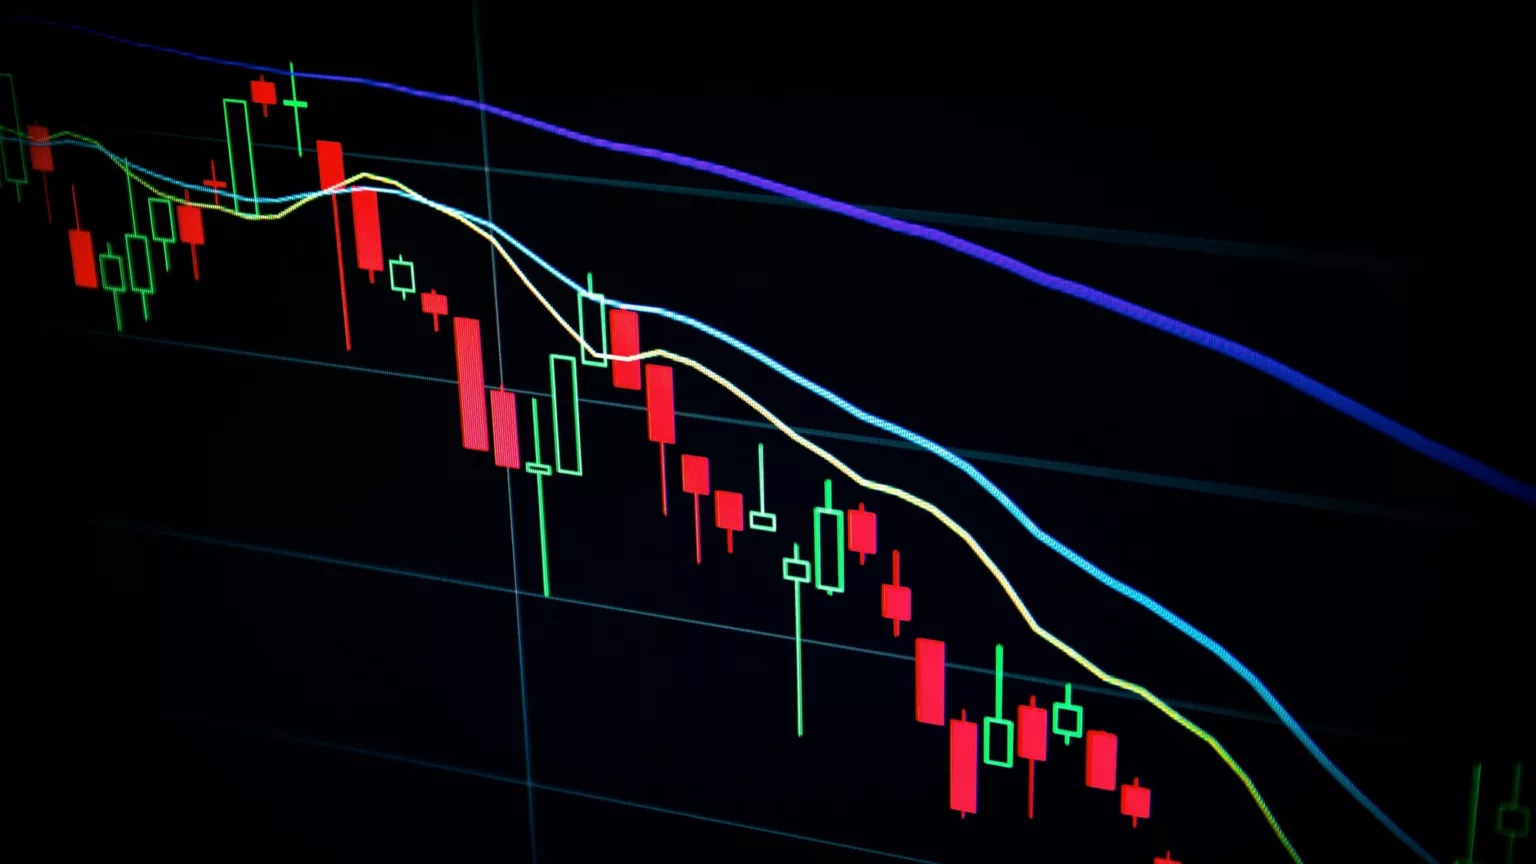
Stefan May, estratega de inversiones de Quirin Privatbank, afirmó que la euforia por la inteligencia artificial empezaba a mostrar fisuras. En un documento estratégico, DZ Bank resumió el nuevo estado de ánimo del mercado: los buenos resultados ya no son suficientes por sí solos.
Intel se encamina a su peor jornada desde 1974
Intel fue la empresa más afectada. Las acciones del fabricante de chips llegaron a desplomarse un 30 %, encaminándose hacia su peor jornada bursátil desde 1974. Esto también perjudica al Gobierno estadounidense, que posee una participación del 10 % en Intel. El detonante fueron unas previsiones débiles: Intel espera unos ingresos de entre 15.000 y 16.000 millones de dólares (entre 13.500 y 14.400 millones de euros) para el trimestre actual, según Forbes, mientras que los analistas esperaban 17.000 millones de dólares. La empresa también advirtió que sus «importantes inversiones a largo plazo y de riesgo inherente» en investigación y fabricación podrían no generar un «rendimiento favorable».
Irónicamente, los elevados precios de los chips de memoria forman parte del problema: están perjudicando las ventas de ordenadores personales, un negocio importante para Intel, según Handelsblatt. La empresa no espera una mejora hasta, como mínimo, mediados de 2027.
Los analistas reaccionaron en consecuencia. Timothy Arcuri, de UBS, afirmó que el objetivo de ingresos de Intel quedó por debajo incluso de las estimaciones más pesimistas, según dpa-AFX. Srini Pajjuri, de RBC, calificó el tercer trimestre de satisfactorio, pero señaló que las perspectivas decepcionaron debido a la debilidad del negocio de los ordenadores personales, que no pudo compensarse con el crecimiento de los centros de datos y la inteligencia artificial. Bank of America retiró su recomendación de compra, mientras que Citigroup describió los resultados como dos pasos adelante y uno atrás. El índice Philadelphia Semiconductor, que sigue la evolución de los principales fabricantes estadounidenses de chips, cayó un 7,1 %.
Amazon también decepcionó. La empresa registró unos ingresos de 201.900 millones de dólares (181.400 millones de euros) en el tercer trimestre, un 12 % más, aunque ligeramente por debajo de las expectativas. Al mismo tiempo, Amazon destinó 77.300 millones de dólares (69.500 millones de euros) a inversiones de capital, principalmente para centros de datos. Según Stephen Ju, de UBS, el principal motivo de decepción fueron las ventas de AWS, la división de servicios en la nube de la compañía. Las acciones llegaron a caer un 8 % antes de reducir las pérdidas hasta aproximadamente un 2 %, según Handelsblatt. «El mercado ya no tolera que se incumplan las previsiones de ingresos o beneficios, independientemente del motivo», afirmó Bob Lang, fundador y estratega jefe de Explosive Options.
El temor a que la IA se convierta en un pozo sin fondo de efectivo
Detrás de las ventas masivas se encuentra una cuestión fundamental: ¿darán resultado las enormes inversiones en infraestructura de inteligencia artificial? «La carrera por la IA está resultando muy, muy cara», afirmó Ipek Ozkardeskaya, analista sénior de Swissquote Bank.
El jueves, Google registró por segundo trimestre consecutivo una salida de efectivo superior al dinero que generó. Al cierre de la sesión, las acciones de Alphabet habían caído aproximadamente un 13 %, lo que eliminó unos 500.000 millones de dólares (alrededor de 449.000 millones de euros) de su capitalización bursátil. Al mismo tiempo, los gigantes tecnológicos recurren cada vez más a los mercados de capitales para conseguir financiación adicional. Meta, por ejemplo, planea una emisión de acciones récord de hasta 97.500 millones de dólares.
«La combinación del deterioro de los flujos de caja y el aumento de los compromisos de inversión implica que el debate sobre si los rendimientos de la IA justificarán finalmente la magnitud de las inversiones podría tardar bastante en resolverse», afirmó Emmanuel Cau, responsable de estrategia de renta variable para Europa y Asia-Pacífico de Barclays. Añadió: «La evolución de cara al próximo año debería orientarse naturalmente hacia un crecimiento más lento de los beneficios».
Los analistas de Vital Knowledge incluso advirtieron de un «círculo vicioso negativo»: «Un clima psicológico pesimista reduce la capacidad de las empresas para captar deuda y capital, lo que podría ejercer aún más presión sobre el gasto en centros de datos».
Los fondos de cobertura están aumentando la presión. Antes de la temporada de resultados, habían acumulado grandes posiciones en las denominadas Magnificent Seven, y ahora están deshaciéndose de ellas de forma abrupta, según Charlie McElligott, estratega de Nomura. Su explicación es la siguiente: «Se están determinando las bonificaciones. Si un [fondo de cobertura] sufre una pérdida importante y absurda a finales de año, en un mercado como este, se arruina. Hay incentivos para reducir el riesgo y retirar las apuestas de la mesa».
De Tokio a Ámsterdam
Las ventas masivas no se limitaron a Estados Unidos. En Japón, el Nikkei 225 cerró con una caída del 2,1 %, mientras que SoftBank, inversor en OpenAI, perdió un 6 %, situándose un 48 % por debajo de su máximo de junio. «Las principales empresas tecnológicas están entrando en una zona en la que resulta imposible invertir en ellas», afirmó Neil Newman, estratega de renta variable japonesa de Astris Advisory en Tokio.
En Corea del Sur, los fabricantes de chips de memoria Samsung y SK Hynix cayeron un 3 % y un 7,1 %, respectivamente, mientras que el índice Kospi perdió un 3,5 %. En Europa, ASML, el fabricante neerlandés de equipos para la producción de chips, retrocedió un 4,9 %.
Las acciones relacionadas con las criptomonedas también están bajo presión. Tras el ataque informático récord contra Binance, Coinbase perdió un 12,7 % el jueves y Robinhood, un 8,4 %. Los precios del petróleo están añadiendo presión: el barril de crudo Brent alcanzó los 118 dólares (unos 106 euros), su nivel más alto desde abril, debido al temor de los inversores a una nueva escalada del conflicto entre Estados Unidos e Irán. Por su parte, el oro y la plata cayeron hasta sus precios más bajos en un año, según Handelsblatt.
Qué argumentos apuntan a que el auge de la IA no ha terminado
Sin embargo, algunas cifras contradicen la posibilidad de que el auge de la inteligencia artificial esté llegando a su fin. Entre las Magnificent Seven, Apple, Microsoft y Nvidia siguen registrando ganancias en lo que va de año.
Además, existe demanda de inteligencia artificial: AWS, la división de servicios en la nube de Amazon, creció un 39 % en el tercer trimestre, hasta alcanzar unos ingresos de 46.000 millones de dólares (41.300 millones de euros). Según JPMorgan, las grandes tecnológicas invertirán aproximadamente 900.000 millones de dólares (unos 809.000 millones de euros) en inteligencia artificial este año. Ese dinero se convierte en ingresos para los proveedores de chips e infraestructura.
Los fabricantes de chips de memoria, por ejemplo, pueden beneficiarse de los mismos precios elevados que están perjudicando a Intel. «Los precios elevados de la memoria y las limitaciones de suministro han llegado para quedarse, al menos durante la primera mitad de 2027», afirmó Hendi Susanto, gestor de carteras de Gabelli Funds.
Algunos analistas mantienen una visión optimista. Dan Ives, de Wedbush, reiteró su recomendación de rendimiento superior al mercado para Amazon tras la publicación de los resultados, con un precio objetivo de 300 dólares (unos 270 euros). Y, pese a su escepticismo, May, de Quirin Privatbank, advirtió contra los cambios precipitados en las carteras de inversión por miedo a un desplome bursátil o a una burbuja de inteligencia artificial.
Hank Calenti, estratega de SMBC, considera que se trata más de un reajuste de valoraciones que de un colapso: «Las expectativas incorporadas en los precios están siendo cuestionadas y ahora se están reajustando. La debilidad se debe a una combinación de empresas que no están obteniendo tantos beneficios como se esperaba y otras que están gastando más de lo previsto en inversiones de capital».
Ecaterina Bigos, de BNP Paribas Asset Management, considera que el problema está principalmente en el ritmo de ejecución: «El mercado está cuestionando mucho más el ritmo de implementación de las inversiones de capital y los cuellos de botella se están haciendo más evidentes».
Roberto Méndez
Corresponsal Económico y Tecnología
Especialista en economía política europea, soberanía tecnológica industrial y análisis de fondos soberanos en la zona euro. Colaborador habitual en medios internacionales.