
Generali: «Una revisión de las valoraciones, no una ruptura»
«Consideramos que la corrección responde principalmente a una revisión de las valoraciones, más que a una ruptura estructural», escribió Vladimir Oleinikov, analista cuantitativo sénior de Generali Investments, la división de gestión de activos de la aseguradora italiana, en un reciente comentario de mercado. Desde septiembre, los inversores han empezado a cuestionar cada vez más si el gasto sin precedentes en inteligencia artificial llegará a generar suficientes ingresos y flujo de caja libre. Las cifras citadas por Oleinikov muestran el dilema al que se enfrentan las grandes empresas de servicios en la nube:
- Ingresos: Desde julio, las previsiones de ingresos de los hiperescaladores para el periodo 2026-2028 han aumentado en 22.000 millones de dólares, hasta alcanzar los 235.000 millones (aproximadamente entre 20.000 y 211.000 millones de euros).
- Flujo de caja libre: Durante el mismo periodo, las estimaciones de flujo de caja libre han disminuido en 62.000 millones de dólares, hasta situarse en 163.000 millones (unos 56.000 y 146.000 millones de euros, respectivamente).
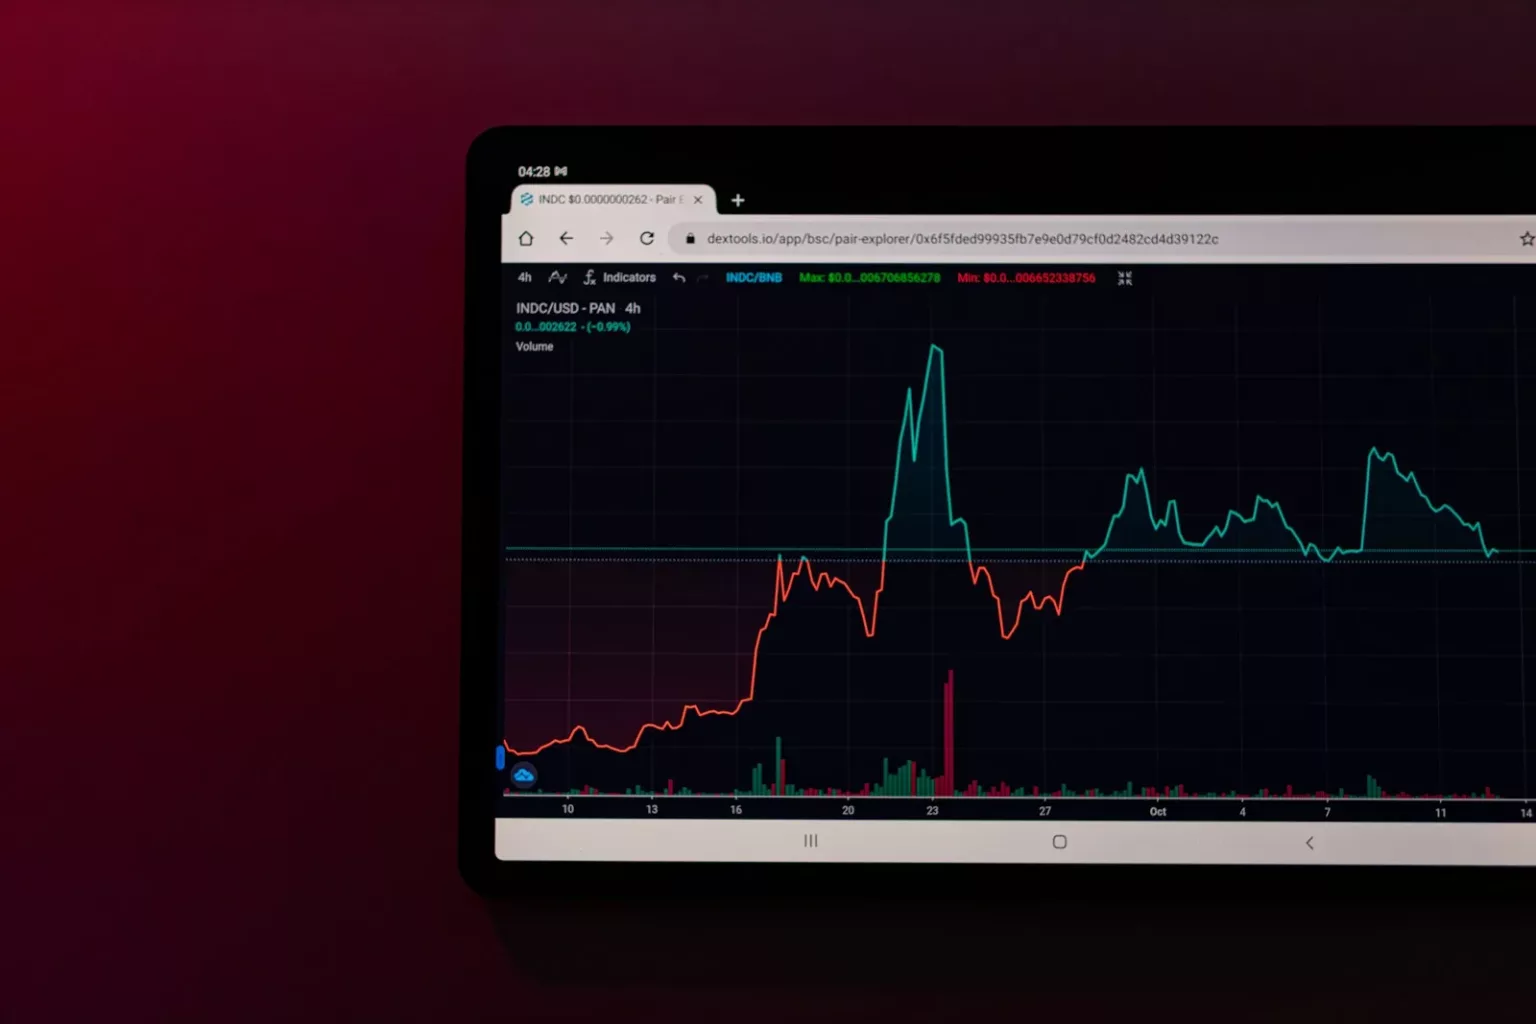
- Volatilidad: Las ventas masivas de noviembre, amplificadas por el aumento de las rentabilidades de los bonos y la ampliación de los diferenciales de crédito, aceleraron la revisión de las valoraciones y provocaron un fuerte repunte temporal del índice de volatilidad VIX.
La contundente victoria de los demócratas en las elecciones legislativas de mitad de mandato de Estados Unidos aumenta los riesgos regulatorios para los centros de datos, señaló Oleinikov. Sin embargo, las limitaciones impuestas por el presidente y el Senado, así como la carrera por la inteligencia artificial entre Estados Unidos y China, reducen el margen de caída. Una expansión más lenta incluso podría resultar beneficiosa, ya que los hiperescaladores gastarían menos efectivo. La dimisión del director ejecutivo de Nvidia, Jensen Huang, añadió incertidumbre, especialmente después de que el secretario del Tesoro, Scott Bessent, lanzara a Nvidia un ultimátum sobre sus operaciones con China. Como contrapunto, Oleinikov destaca los resultados trimestrales de la semana pasada, mejores de lo esperado, del proveedor de servicios de nube para IA CoreWeave.
Generali mantiene una posición neutral respecto al sector tecnológico y a los proveedores de IA intensivos en capital, especialmente los fabricantes de chips. Aunque los múltiplos de beneficios sobre el precio de las acciones (PER) han caído considerablemente, las ratios precio-valor contable siguen siendo elevadas. La firma prefiere las empresas que resuelven cuellos de botella estructurales, como la refrigeración de centros de datos; los hiperescaladores, en su papel de plataformas diversificadas de IA; y, sobre todo, las compañías que adoptan la inteligencia artificial y pueden aprovechar las mejoras de productividad de la próxima fase.
También considera esencial diversificar más allá del índice S&P Tech: hacia los otros 493 valores del S&P 500, las empresas estadounidenses de mediana capitalización, una cesta de valores estadounidenses relacionados con el oro y los mercados internacionales, incluida Europa mediante una cesta de empresas europeas de IA, el índice japonés TOPIX y los mercados emergentes.
Morgan Stanley: «Una reacción exagerada»
Morgan Stanley mantiene una perspectiva mucho más optimista. Las ventas masivas posteriores a las elecciones de mitad de mandato fueron «una reacción exagerada», escribió Stephen Byrd, responsable global de investigación temática y de sostenibilidad del banco, en un análisis reciente. Considera que una mayor volatilidad puede representar una oportunidad de compra.
- Retrasos, no cancelaciones: Aproximadamente el 20 % de la capacidad de centros de datos prevista para 2028 se está posponiendo hasta 2029, principalmente en Texas y Ohio. Sin embargo, es poco probable que los gobernadores recién elegidos paralicen proyectos que ya están en construcción.
- Inversión sin cambios: Morgan Stanley sigue esperando que el gasto de capital de los hiperescaladores alcance los 1,6 billones de dólares (unos 1,4 billones de euros) en 2028 y los 1,8 billones (unos 1,6 billones de euros) en 2029. El banco estima que la rentabilidad del capital invertido en inteligencia artificial supera el 30 %.
- Sectores favoritos: Los hiperescaladores, determinados proveedores de centros de datos, como los productores de energía, y las empresas de software de ámbitos como la ciberseguridad, además de los primeros adoptantes de IA. Según el banco, el liderazgo del mercado está desplazándose desde los chips y las infraestructuras hacia el software y las aplicaciones.
En cuanto a las empresas que adoptan la inteligencia artificial, Generali y Morgan Stanley coinciden. La financiación es otra cuestión: Morgan Stanley espera que los nuevos proyectos de construcción y los proveedores más pequeños de servicios de nube para IA se enfrenten a un mayor escrutinio cuando necesiten préstamos.
TS Lombard: el peligro de la acumulación de deuda
Precisamente aquí entra en juego la advertencia de TS Lombard. El crecimiento del sector de la inteligencia artificial está impulsado actualmente, sobre todo, por el gasto dentro del propio sector y apenas por clientes de pago externos, escribió el analista Dario Perkins. Los grandes hiperescaladores se consideran financieramente sólidos, pero los proveedores de servicios en la nube más pequeños, los desarrolladores de modelos y las empresas de infraestructuras están acumulando cada vez más deuda. La deuda de algunas partes del sector de la IA podría alcanzar aproximadamente los 2 billones de dólares (unos 1,8 billones de euros) a finales de 2027.
Perkins no considera que exista una amenaza sistémica para el sistema financiero. Sin embargo, la situación se volvería peligrosa si los hiperescaladores no renovaran sus contratos de alquiler de centros de datos, lo que dejaría en una posición comprometida a los proveedores más débiles. Otros riesgos incluyen un exceso de oferta de chips, unos tipos de interés más elevados y obstáculos políticos. Un único incidente de gran repercusión podría convertir la inteligencia artificial en un sector tóxico para los inversores.
Alphabet mostró hasta qué punto está nervioso el mercado a finales de octubre: tras anunciar un aumento de las inversiones y un flujo de caja libre negativo de unos 9.000 millones de dólares, la empresa matriz de Google perdió casi 500.000 millones de dólares de capitalización bursátil en una sola jornada.
Roberto Méndez
Corresponsal Económico y Tecnología
Especialista en economía política europea, soberanía tecnológica industrial y análisis de fondos soberanos en la zona euro. Colaborador habitual en medios internacionales.