
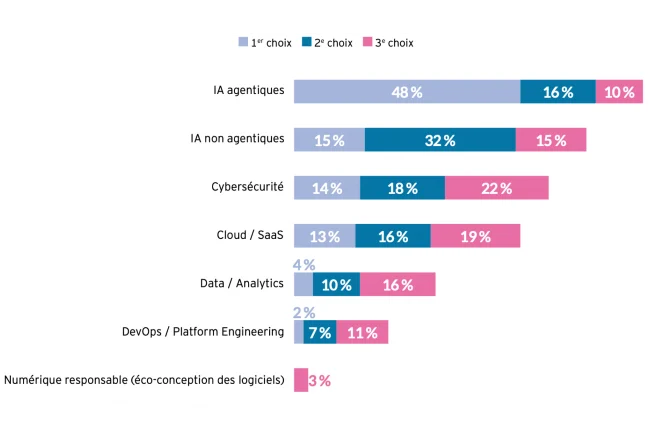
La inteligencia artificial ya no es un simple ámbito de experimentación para los editores franceses de software. Ahora ocupa un lugar destacado tanto en sus hojas de ruta tecnológicas como en sus ofertas comerciales. Esta es una de las principales conclusiones de la 16.ª edición del Top 250 de los editores franceses de software, publicado por EY y Numeum. Por primera vez, la IA supera al cloud y al SaaS y se convierte en la principal prioridad tecnológica del sector. La IA agéntica encabeza las preferencias de las empresas encuestadas, con el 48 % de los votos, 16 puntos más que en la edición anterior.
Las demás tecnologías de inteligencia artificial y aprendizaje automático concentran el 15 % de las primeras preferencias. Por el contrario, el cloud y el SaaS, que constituían la principal prioridad para el 41 % de los encuestados en la edición anterior, representan ahora solo el 13 % de las opciones prioritarias. Este retroceso relativo no significa, sin embargo, que estas tecnologías hayan perdido importancia. La ciberseguridad sigue siendo una cuestión fundamental: figura entre las tres principales prioridades tecnológicas para el 54 % de los editores. Este avance de la IA no se limita a las intenciones, sino que ya se refleja concretamente en los programas comercializados y en el grado de madurez de los proyectos desarrollados por las empresas participantes en el estudio.
El 80 % de los editores ya ha integrado la IA en sus programas
Según el estudio, el 80 % de los editores ya ha incorporado funciones de inteligencia artificial en sus soluciones, frente al 61 % de la edición anterior. Entre los demás encuestados, el 13 % prevé dar el paso en los próximos doce meses y el 3 % en los dos próximos años. En total, el 96 % ya ha implementado esta tecnología o tiene previsto integrarla. El grado de avance de los proyectos confirma esta aceleración. De una muestra de 128 empresas, el 51 % afirma disponer de funcionalidades de IA en producción. Para el 20 % de ellas, la IA ya ocupa un lugar central en el producto, mientras que el 9 % ha situado agentes de IA en el núcleo de sus soluciones. En el otro extremo, el 20 % sigue en fase exploratoria, con proyectos piloto o versiones beta.
No obstante, en los programas ofrecidos a los clientes, los usos siguen concentrándose mayoritariamente en funcionalidades ya consolidadas. La generación de contenidos y las recomendaciones inteligentes están presentes, cada una, en el 74 % de las soluciones analizadas. La automatización de tareas alcanza el 73 % y las interfaces conversacionales, el 69 %. Los agentes autónomos y los copilotos integrados están menos extendidos, con un 42 % de implantación. Por tanto, la IA agéntica despierta grandes expectativas, pero su integración en las ofertas comerciales todavía está menos avanzada que la de las funciones de asistencia o automatización.
La monetización de la IA todavía está por definir
Aunque la integración de la IA avanza rápidamente, las estrategias de precios aún están lejos de consolidarse. Los editores siguen buscando el modelo más adecuado para cobrar por las nuevas funcionalidades que ofrecen a sus clientes. Según EY-Numeum, el 29 % de las empresas encuestadas todavía no ha definido su política de precios. Por otra parte, el 26 % apuesta por comercializar módulos prémium u opciones de pago adicionales a la suscripción. La facturación por uso, calculada, por ejemplo, según el número de tokens, consultas o agentes utilizados, es la opción elegida por el 22 % de los participantes. Por último, el 18 % prevé incluir las funcionalidades de IA en el precio estándar de sus programas y el 5 % contempla una tarificación basada en el valor o los resultados.
Esta diversidad de enfoques refleja las incertidumbres que todavía rodean la economía de la IA. A diferencia de las funcionalidades de software tradicionales, los servicios basados en modelos generativos pueden generar costes variables en función del volumen de consultas y de la complejidad de los procesos. Por ello, los editores deben encontrar un equilibrio entre el valor aportado al cliente, los costes de los modelos y de la infraestructura, y la protección de sus márgenes. La cuestión es especialmente importante porque integrar IA no garantiza, por sí solo, un aumento de los ingresos. Además de comercializar nuevas funcionalidades, los editores también confían en la IA para mejorar su propia eficiencia operativa. De hecho, es en este ámbito donde los beneficios parecen ser más tangibles actualmente.
Ganancias de productividad que todavía se miden de forma desigual
Las herramientas de IA ocupan un lugar cada vez más importante en los procesos internos de los editores. Los copilotos de desarrollo ya son utilizados por el 96 % de las empresas encuestadas. A continuación, se sitúan la documentación de productos y la automatización de pruebas, con un 79 % y un 78 % de los participantes, respectivamente. Sin embargo, estos usos van mucho más allá de los equipos técnicos: el 80 % de las empresas también utiliza la IA para marketing y generación de contenidos, y el 59 % para atención al cliente.
Los beneficios esperados se concentran, en primer lugar, en I+D, una prioridad mencionada por el 97 % de los editores. Le siguen la aceleración de la comercialización de los programas (80 %) y la mejora de la experiencia del cliente (70 %). Entre las empresas que cuantifican los resultados, más de la mitad declara un aumento de la productividad de sus equipos de I+D superior al 20 %. No obstante, estos resultados deben matizarse: el 41 % de los encuestados afirma que todavía no observa beneficios medibles. Por tanto, la adopción de estas herramientas no se traduce sistemáticamente en un retorno de la inversión claramente demostrado.
Roberto Méndez
Corresponsal Económico y Tecnología
Especialista en economía política europea, soberanía tecnológica industrial y análisis de fondos soberanos en la zona euro. Colaborador habitual en medios internacionales.